Un accident, une invalidité ou un décès survenu à l’étranger ne se règle pas comme en France : le régime social français cesse souvent de protéger vos collaborateurs dès qu’ils quittent le territoire, et la plupart des contrats de prévoyance internationale classiques excluent les pays sensibles. Geodesk, courtier spécialisé 100 % international depuis plus de 30 ans, conçoit des garanties de prévoyance sur-mesure, capital décès, rente de conjoint et d’éducation, invalidité, incapacité, qui suivent réellement vos équipes, partout dans le monde et jusque dans les zones à risques.
L’assurance de prévoyance internationale protège le revenu et le capital de vos collaborateurs face aux aléas graves de la vie survenus à l’étranger : décès, invalidité permanente et incapacité temporaire de travail.Elle ne rembourse pas les frais médicaux — c’est le rôle de l’assurance santé internationale — et n’organise pas l’urgence logistique — c’est celui de l’assistance et du rapatriement.
La prévoyance intervient sur un autre terrain, souvent oublié : celui des conséquences financières durables. Lorsqu’un collaborateur décède ou reste durablement invalide au cours d’une mission, elle verse un capital ou une rente qui remplace le revenu perdu et sécurise sa famille.
Ce qui distingue une prévoyance internationale d’un contrat national tient à un principe simple mais rarement anticipé : la territorialité. Dès qu’un salarié passe du statut de détaché à celui d’expatrié, il quitte le régime général français et, avec lui, la prévoyance collective bâtie sur ce régime cesse fréquemment de s’appliquer. La Caisse des Français de l’Étranger propose bien une option prévoyance, mais réservée aux salariés et plafonnée à des montants modestes. Une assurance de prévoyance internationale reconstruit cette protection pour qu’elle reste valable dans le pays de mission, à la hauteur du salaire réel, dans la bonne devise et sans exclusion géographique cachée.
Geodesk understands the reality on the ground when it comes to a risk that is often underestimated.
Un collaborateur d’une ONG décède lors d’une mission dans un pays en conflit. Le contrat de prévoyance standard de l’employeur comportait une exclusion « guerre et terrorisme » : le capital décès n’aurait pas été versé à la famille. Geodesk avait anticipé ce point en négociant une extension couvrant le risque de guerre passif, garantissant le versement du capital et de la rente d’éducation aux enfants.
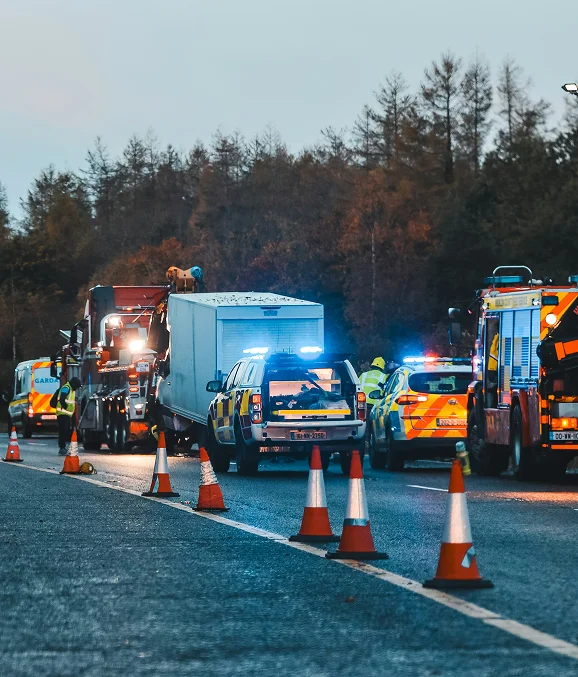
Un ingénieur en déplacement professionnel est victime d’un accident de la route à l’étranger et conserve une invalidité permanente. Rapatrié et soigné, il survit — mais ne peut plus exercer. La santé et l’assistance ont fait leur part ; c’est la prévoyance qui prend le relais en versant un capital invalidité, puis une rente qui compense la perte de revenu sur le long terme.
Une collaboratrice expatriée est immobilisée plusieurs mois après une intervention chirurgicale. Sortie du régime français, elle ne perçoit plus les indemnités journalières de la Sécurité sociale. Sa garantie de prévoyance internationale prend le relais en versant des indemnités journalières calculées sur son salaire réel, le temps de sa convalescence.
La prévoyance internationale, un risque souvent sous-estimé — Geodesk connaît la réalité terrain.
Un capital versé aux bénéficiaires désignés en cas de décès, quel que soit le pays où il survient, avec une clause adaptée aux situations familiales internationales.
Une rente versée au conjoint survivant et une rente finançant les études des enfants, maintenues même si la famille se réinstalle dans un autre pays.
Un capital ou une rente déclenchés en cas d’invalidité permanente, appuyés sur un barème contractuel clair et une expertise médicale coordonnée à l’étranger.
Des indemnités journalières qui compensent la perte de revenu pendant l’arrêt, y compris pour les collaborateurs sortis du régime français.
La levée des exclusions « guerre et terrorisme » sur les destinations à risques, pour que le capital et les rentes soient réellement versés là où le danger est le plus élevé.
L’extension de la prévoyance aux profils souvent oubliés — staff local, prestataires, consultants et volontaires — exposés aux mêmes risques que les expatriés.
30 ans d'expertise, 100 % internationale. Geodesk ne fait que de l'assurance internationale et maîtrise les mécanismes propres à la prévoyance hors de France : territorialité des contrats, articulation avec la CFE, distinction entre détachement et expatriation. Plus de 150 pays couverts, un réseau d'assureurs partenaires solides.
Aucun contrat standard. Chaque garantie de prévoyance est négociée selon la situation réelle : statuts des collaborateurs, pays de mission, devise de versement des rentes et extensions nécessaires pour les zones sensibles. La couverture épouse le risque, jamais l'inverse.
Un interlocuteur dédié, du premier contact jusqu'au sinistre. En prévoyance, le moment du décès ou de l'invalidité est le plus sensible : vos équipes RH parlent à une personne qui connaît déjà le dossier, pas à un numéro anonyme.
Des partenariats assureurs pérennes et une expertise juridique reconnue, notamment à travers nos publications au Cercle des Directeurs de Sécurité des Entreprises (CDSE). Une lecture rigoureuse des clauses d'exclusion et des barèmes, qui fait toute la différence au moment du versement.
Nous réalisons un audit gratuit de votre couverture actuelle et identifions vos zones de risque en moins de 48 h : profils exposés, exclusions cachées, articulation avec le régime français.
Nous construisons une architecture de prévoyance sur-mesure — capital, rentes, invalidité, incapacité — avec les extensions adaptées à vos pays de mission et aux statuts de vos collaborateurs
Nous mettons en place les garanties, produisons les attestations et coordonnons l’entrée en vigueur avec vos assureurs partenaires, dans les délais de vos déploiements terrain.
Un interlocuteur dédié assure le suivi, l’ajustement des garanties et la gestion des sinistres, avec des points réguliers pour maintenir la cohérence de votre dispositif.
Analysis of Your Needs
Nous réalisons un audit gratuit de votre couverture actuelle et identifions vos zones de risque en moins de 48 h : profils exposés, exclusions cachées, articulation avec le régime français.
Solution Architecture
Nous construisons une architecture de prévoyance sur-mesure — capital, rentes, invalidité, incapacité — avec les extensions adaptées à vos pays de mission et aux statuts de vos collaborateurs
Deployment
Nous mettons en place les garanties, produisons les attestations et coordonnons l’entrée en vigueur avec vos assureurs partenaires, dans les délais de vos déploiements terrain.
Follow-up & Support
Un interlocuteur dédié assure le suivi, l’ajustement des garanties et la gestion des sinistres, avec des points réguliers pour maintenir la cohérence de votre dispositif.
Pain Without Borders
Pain Without Borders
Pain Without Borders has been using Geodesk's services for several years. Geodesk regularly provides us with insurance solutions tailored to our experts' missions in our various areas of operation, particularly in Ukraine, Ivory Coast, and Mozambique. Communication is always smooth, quick, and efficient, and we are fully satisfied with our collaboration and the availability of our account managers. "
URD Group
A. Lefevre
HR Director
“The travel of Better with Water employees is essential to the success of our field missions. Having a reliable insurance partner allows us to support them with peace of mind, wherever they are working. The quality of the support, the responsiveness of the teams, and the coverage tailored to our needs are a real asset for our organization and for the safety of our employees.”
GERES
X.ARNOULT
HR Director
“For several years, Geodesk and IECD have been developing a structured partnership to benefit the social protection of employees on international assignments. Present in 18 countries, IECD works to promote access to education, employment, and entrepreneurship. Geodesk's support helps to secure these initiatives in sometimes complex or fragile environments, particularly in Lebanon and Madagascar. This long-term partnership is based on a strong and shared relationship of trust between IECD and Geodesk, serving their common commitments on the ground.”
Reporters Without Borders
“RSF has been working with Geodesk for several years. We particularly appreciate the quality of their personalized support. Their teams are always responsive, available, and attentive to our needs. We appreciate their follow-up and always enjoy communicating with them.”
The Alexandre Dumas French Lycée in Moscow
Jean-Paul SCHÜTZ
Principal
“The Lycée Français Alexandre Dumas in Moscow , a school directly managed by the AEFE (Agency for French Education Abroad), places the safety and well-being of its students at the heart of its priorities. This is why we attach paramount importance to the quality of the school insurance we have purchased from CGEA GEODESK. Our school welcomes over 660 students, from preschool to the final year of high school, from numerous nationalities and spread across three separate campuses. In such a demanding international environment, we need a reliable partner. CGEA GEODESK fully meets this requirement. The “INTERNATIONAL STUDENT SCHOOL INSURANCE” coverage protects our students during school hours, on educational outings, and during all extracurricular activities organized by the school, thus providing continuous protection tailored to our daily lives.”
CartONG
L. Cailloce
Administrative and Logistics Officer
“Your speed and responsiveness ensure that we always receive our insurance certificates on time for our employees working in the field, even when we notify you relatively late. This is something we greatly appreciate, and it’s a relief to know that we can count on you in this regard.”
Beaucoup d’employeurs pensent que la Caisse des Français de l’Étranger ou le contrat collectif de l’entreprise suffisent à protéger un collaborateur expatrié. En réalité, la prévoyance complémentaire — décès, invalidité, incapacité — n’est offerte par la CFE qu’en option, réservée aux salariés et plafonnée à des montants modestes, et la prévoyance d’entreprise cesse souvent de s’appliquer dès le changement de statut.
Cette vidéo décrypte les principaux angles morts de la protection sociale à l’international : la rupture de couverture au passage du détachement à l’expatriation, les exclusions de guerre présentes dans les contrats standard, et leurs conséquences très concrètes pour les familles.
La prévoyance se combine naturellement avec la couverture des déplacements ponctuels. Geodesk sécurise vos collaborateurs en mission courte comme en mission longue, en veillant à la continuité des garanties décès-invalidité entre deux déplacements.
L'organisation et la prise en charge de l'urgence médicale, du rapatriement sanitaire et, si nécessaire, du transport du corps.
La prise en charge d'un retour non prévu pour raison familiale ou sécuritaire grave pendant la mission.
Un séjour prolongé fait sortir le collaborateur du régime français : Geodesk reconstruit un socle complet santé + prévoyance adapté au pays d'installation.
Le remboursement des frais médicaux réels à l'étranger, en complément ou en remplacement de la CFE, sans reste à charge caché.
Une indemnisation dédiée aux conséquences d'un accident corporel, en articulation avec la prévoyance et la santé.
La santé internationale rembourse les frais médicaux, l’assistance organise l’urgence et le rapatriement, tandis que la prévoyance internationale verse un capital ou une rente en cas de décès, d’invalidité ou d’incapacité. Les trois sont complémentaires : un collaborateur peut être soigné et rapatrié, puis rester durablement invalide — c’est alors la prévoyance qui compense la perte de revenu. Geodesk vérifie systématiquement l’articulation entre ces garanties pour éviter qu’un sinistre grave ne tombe entre deux contrats.
La CFE propose une option prévoyance (indemnités journalières, invalidité, capital décès), mais elle est réservée aux salariés et ses montants restent volontairement modestes — un capital décès plafonné autour de 10 000 € et des indemnités journalières de l’ordre de 33 à 66 € par jour, versées après un délai de carence de 30 jours. Ces prestations constituent un socle, pas une véritable protection du revenu et du capital familial. De plus, cette couverture disparaît en cas de changement ou de perte d’emploi. Une prévoyance internationale privée reconstruit des garanties à la hauteur du salaire réel et reste acquise indépendamment du statut.
Tant qu’un salarié est détaché, il reste rattaché au régime français et sa prévoyance collective peut, sous conditions, continuer de s’appliquer. Dès qu’il devient expatrié, il quitte le régime général et la prévoyance bâtie sur ce régime cesse fréquemment de le couvrir. Ce basculement, souvent mal anticipé, crée une rupture de couverture que Geodesk identifie lors de l’audit et corrige par un contrat de prévoyance internationale dédié.
La plupart des contrats de prévoyance standard excluent le décès et l’invalidité résultant d’une guerre, d’un attentat ou de troubles civils — précisément dans les pays où les équipes sont les plus exposées. On distingue le risque de guerre passif (le collaborateur subit un conflit sans y participer) du risque actif. Geodesk négocie des extensions couvrant le risque passif pour que le capital et les rentes soient réellement versés en zone sensible. C’est un point de vérification essentiel pour toute ONG, tout média ou toute entreprise déployant en zone de conflit.
La devise de versement d’un capital ou d’une rente est un point critique souvent négligé. Une rente libellée en euros versée à une famille installée dans un pays à forte inflation ou à monnaie faible peut perdre l’essentiel de sa valeur. Geodesk analyse la devise de paiement, les clauses d’indexation et les contraintes locales de transfert de fonds avant de valider un contrat.
L’évaluation d’une invalidité repose sur un barème contractuel et une expertise médicale. Lorsque le collaborateur est soigné à l’étranger par des médecins non français, coordonner l’expertise, obtenir des documents médicaux reconnus et faire intervenir le médecin-conseil devient complexe. Geodesk vérifie en amont la clarté du barème et accompagne la coordination médicale transfrontalière au moment du sinistre.
Beaucoup de contrats ne couvrent que les expatriés et laissent de côté le personnel local, les consultants, les prestataires et les volontaires — alors qu’ils sont exposés aux mêmes risques terrain. Cette faille est particulièrement fréquente dans les ONG intervenant en zones sensibles. Geodesk structure des garanties de prévoyance étendues à l’ensemble de ces profils, selon leur statut réel.
Le capital décès est versé aux bénéficiaires désignés dans le contrat. Lorsqu’ils résident à l’étranger, des questions de fiscalité, de droit successoral local et de transfert de fonds peuvent se poser, parfois avec des règles de dévolution différentes du droit français. Geodesk aide à rédiger une clause bénéficiaire adaptée aux situations familiales internationales, pour que les fonds parviennent réellement et rapidement à la famille.
We use cookies to personalize content, provide social media features, and analyze our traffic. We also share information about your use of our site with our analytics partners. You can change your preferences at any time. For more information, please see our Privacy Policy and Cookie Policy.