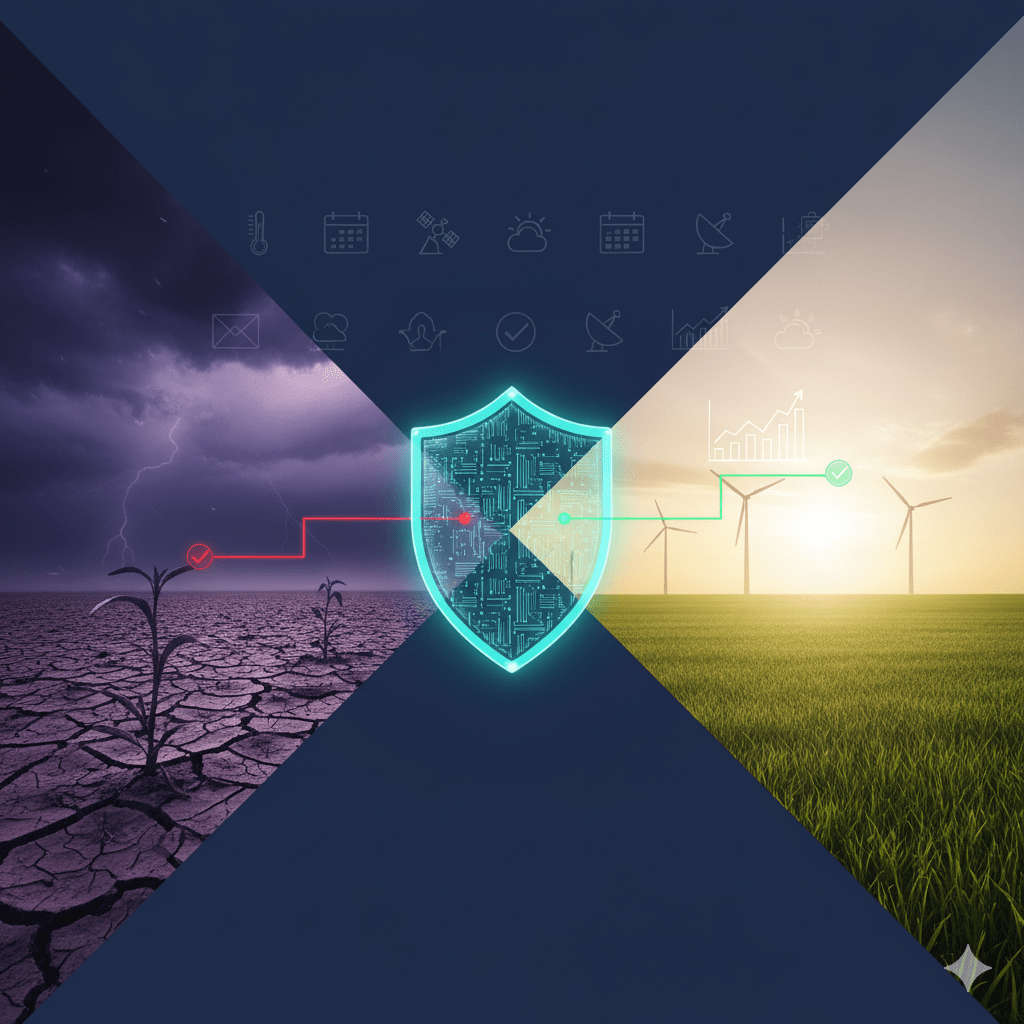
Changements climatiques et risques naturels conjugués avec les risques socio politico économiques. Face à cette incertitude croissante, les entreprises comme les particuliers cherchent des solutions plus rapides et plus fiables pour se protéger. L’assurance paramétrique émerge comme une solution innovante, bousculant les codes de l’indemnisation traditionnelle. Mais de quoi s’agit-il exactement ?
À la différence de l’assurance traditionnelle, qui compense les pertes selon l’évaluation des dommages constatés après expertise, l’assurance paramétrique verse une indemnisation dès qu’un événement mesurable et prédéfini survient (le paramètre).
C’est une assurance qui repose sur des Données publiques et objectives, L’indemnisation est donc basée sur des données objectives (stations météo, satellites, capteurs) et non sur une évaluation postérieure des pertes.
Exemple Concret 🌡️
Imaginons une assurance paramétrique contre la sécheresse pour un agriculteur :
- Le Paramètre : Le niveau de pluie sur la zone de la ferme, mesuré par une station météo ou des satellites
- Le Seuil Déclencheur : Moins de 50 mm de pluie entre le 1er juin et le 31 août.
- L’Indemnisation : L’agriculteur souscrit un capital de 20 000 €.
Si les données officielles montrent que seulement 45 mm de pluie sont tombés, le seuil est atteint : l’indemnisation de 20 000 € est déclenchée automatiquement, sans expertise des récoltes.
Bénéfices Clés de l’Assurance Paramétrique
🚀 1. Rapidité des Indemnisations : C’est l’atout majeur. L’indemnisation peut être déclenchée rapidement par la donnée, non par une estimation humaine offrant un reprise rapide de l’activité.
✨ 2. Transparence et Simplicité : Le contrat est clair : Pas de clauses complexes sur l’évaluation des pertes, pas de désaccord sur le montant des dommages. etc.
🎯 3. Personnalisation Affinée des Risques : L’assurance paramétrique permet d’assurer des risques qui sont souvent peu, mal couverts (ou trop chers) par l’assurance traditionnelle. Par exemple : un manque à gagner lié à une faible fréquentation touristique due à une forte pluviométrie, ou des risques spécifiques de marché. Les paramètres sont calibrés en fonction l’entreprise ou la zone géographique concernée.
L’assurance paramétrique ne remplace pas l’assurance traditionnelle, mais pelle la complète. Elle est l’outil idéal, une véritable sécurité à l’ère du changement climatique.